
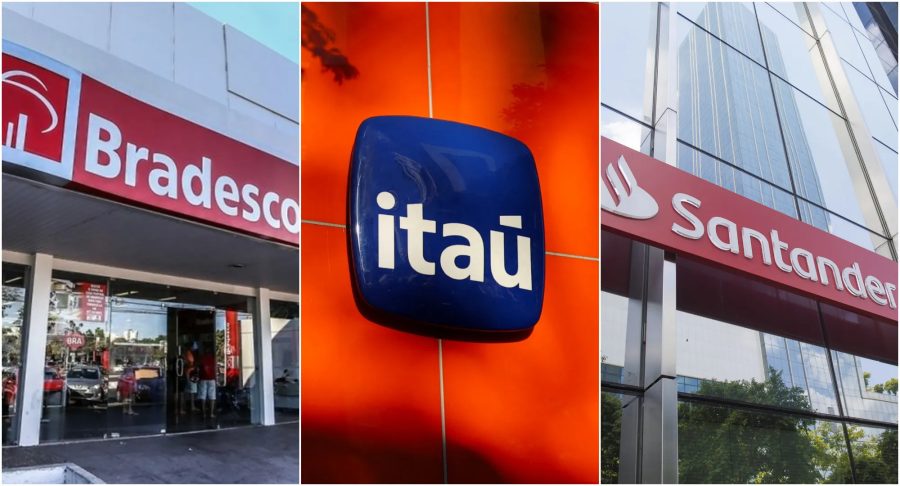
Comprar a casa própria ficou mais custoso nos principais bancos privados do país, que decidiram subir os juros cobrados no crédito para aquisição de moradia.
Impacto no mercado imobiliário brasileiro
Entre janeiro e setembro, as instituições financeiras Bradesco, Itaú e Santander responderam por aproximadamente 55% de todo o volume de recursos direcionados à compra de residências, conforme levantamento da Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip).
A principal justificativa dada pelos estabelecimentos bancários para a alta é a movimentação desfavorável dos juros futuros, que respondem às oscilações na inflação, nas contas governamentais e na atividade econômica. Enquanto isso, a Caixa Econômica Federal optou pelo silêncio devido ao período de balanço e não revelou se seguirá o mesmo caminho.
Novas taxas praticadas pelo Bradesco e Itaú
No Bradesco, a modalidade principal passou de 11,99% ao ano acrescidos de TR para 15% mais TR, enquanto o público Private viu o índice subir para 13,60% ao ano somados à TR. Em comunicado oficial, o banco argumentou que atualizou os tetos de suas linhas “em função do aumento verificado nas taxas de juros do mercado” e destacou que “as condições finais de financiamento imobiliário são negociadas com análise individualizada das propostas, considerando o perfil do cliente e as características da operação”, reiterando que o “segue valorizando o setor e oferecendo condições competitivas para seus clientes”.
Por sua vez, o Itaú fixou o patamar mínimo em 12,95% anuais, chegando a 14,85% para quem não possui conta na instituição. A justificativa institucional aponta que “o ajuste busca refletir as condições atuais de captação e preservar a sustentabilidade das operações”, mantendo o “compromisso com a oferta de taxas competitivas e condições de financiamento atrativas e adequadas às necessidades dos clientes”. Já o Santander elevou suas ofertas iniciais para 12,49% ao ano mais TR, mantendo o monitoramento constante dos cenários econômicos.
Análise especializada e cuidados essenciais
Para a advogada Daniele Akamine, especialista no setor, os reajustes “surpreendem” em um momento onde a taxa Selic registra quedas consecutivas, mas pondera que “faz sentido do ponto de vista do banco. O financiamento imobiliário é um crédito de longo prazo, e a instituição se protege com base nos juros futuros, que subiram após a eleição”. A profissional alerta ainda que “isso pode encarecer bastante a parcela, reduzir o valor que a família consegue financiar e diminuir o poder de compra”.
Diante desse cenário, a recomendação primordial é pesquisar alternativas e analisar o Custo Efetivo Total (CET), lembrando que “neste momento, o principal é comparar simulações entre bancos. Outro ponto essencial é olhar o Custo Efetivo Total [CET], e não apenas a taxa de juros. Duas propostas com juros parecidos podem ter custos finais muito diferentes”. Por fim, a especialista sugere atenção redobrada aos índices de correção monetária e aos sistemas de amortização, ressaltando que “a maioria dos financiamentos imobiliários no Brasil é corrigida pela TR. Existem linhas atreladas ao IPCA, que costumam ter uma taxa de juros menor e, aparentemente, são uma opção mais atraente”, além de destacar que “no SAC [Sistema de Amortização Constante], a primeira parcela é maior e diminui ao longo do tempo. No Price, a parcela é fixa, mas o total pago ao final costuma ser maior, quando as duas opções são comparadas no mesmo prazo”.